1800.6464.38


Trong bối cảnh hoạt động xuất nhập khẩu ngày càng được siết chặt, đặc biệt về yêu cầu kiểm soát nguồn gốc hàng hóa, bước sang năm 2026, việc nộp chứng từ chứng nhận xuất xứ hàng hóa (C/O) tiếp tục là nội dung bắt buộc đối với nhiều nhóm hàng nhập khẩu. Đây không chỉ là căn cứ để áp dụng ưu đãi thuế quan theo các hiệp định thương mại, mà còn là cơ sở để cơ quan hải quan thực hiện công tác quản lý, kiểm tra và phòng ngừa gian lận thương mại. Dưới đây là danh mục hàng hóa nhập khẩu phải nộp chứng từ chứng nhận xuất xứ hàng hóa năm 2026, doanh nghiệp cần nắm rõ để chủ động chuẩn bị hồ sơ, tránh phát sinh rủi ro và chậm trễ trong quá trình thông quan.
1. Hàng hoá nhập khẩu nào phải nộp chứng từ chứng nhận xuất xứ hàng hoá?
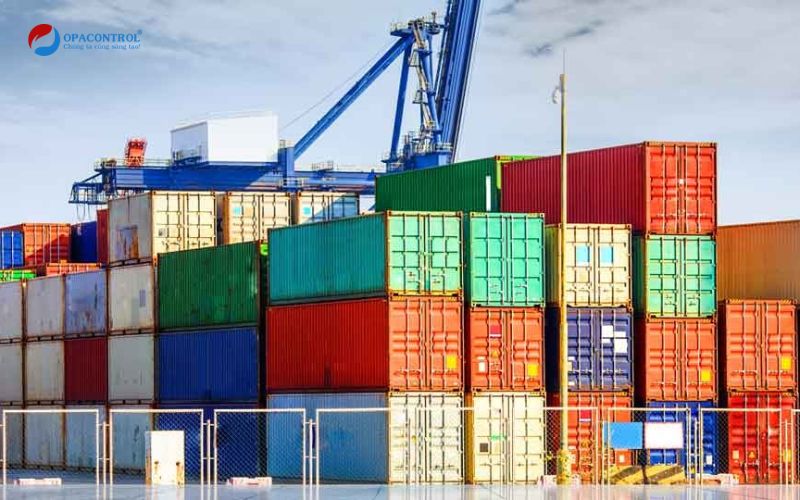
Căn cứ Phụ lục 5 ban hành kèm theo Thông tư số 33/2023/TT-BTC của Bộ Tài chính, quy định danh mục hàng hóa nhập khẩu phải nộp chứng từ chứng nhận xuất xứ hàng hóa (C/O) cho cơ quan hải quan, cụ thể như sau:
| Mã số HS | Mô tả |
| I. Thịt và các sản phẩm thịt gia súc, gia cầm | |
| Chương 2 | Thịt và phụ phẩm dạng thịt ăn được sau giết mổ |
| 15.01 | Mỡ lợn (kể cả mỡ từ mỡ lá và mỡ khổ) và mỡ gia cầm, trừ các loại thuộc nhóm 02.09 hoặc 15.03. |
| 15.02 | Mỡ của động vật họ trâu bò, cừu hoặc dê, trừ các loại mỡ thuộc nhóm 15.03. |
| 15.03 | Stearin mỡ lợn, dầu mỡ lợn, oleostearin, dầu oleo và dầu mỡ (dầu tallow), chưa nhũ hoá hoặc chưa pha trộn hoặc chưa chế biến cách khác. |
| 15.04 | Mỡ và dầu và các phần phân đoạn của chúng, từ cá hoặc các loài động vật có vú sống ở biển, đã hoặc chưa tinh chế, nhưng không thay đổi về mặt hoá học. |
| 15.05 | Mỡ lông và chất béo thu được từ mỡ lông (kể cả lanolin). |
| 1506.00.00 | Mỡ và dầu động vật khác và các phần phân đoạn của chúng, đã hoặc chưa tinh chế, nhưng không thay đổi về mặt hoá học |
| 1516.10 | – Mỡ và dầu động vật và các phần phân đoạn của chúng |
| 1517.10 | – Margarin, trừ loại margarin lỏng |
| 1517,90 | – Loại khác: |
| 1517.90.10 | – – Chế phẩm giả ghee |
| 1517.90.20 | – – Margarin lỏng |
| 1517.90.30 | – – Của một loại sử dụng như chế phẩm tách khuôn |
| 1517.90.43 | – – – Rút ngắn |
| 1517.90.44 | – – – Chế phẩm giả mỡ lợn |
| 1517.90.80 | – – Của hỗn hợp hoặc chế phẩm từ mỡ hoặc dầu động vật hoặc từ các phần phân đoạn của chúng |
| 1517.90.90 | – – Loại khác |
| 1518.00.12 | – – Mỡ và dầu động vật |
| 1518.00.20 | – Các hỗn hợp hoặc các chế phẩm không ăn được từ mỡ hoặc dầu động vật hoặc từ các phần phân đoạn của các loại mỡ hoặc dầu khác nhau |
| 1518.00.60 | – Các hỗn hợp hoặc các chế phẩm không ăn được từ mỡ hoặc dầu động vật hoặc từ các phần phân đoạn của chúng và chất béo hoặc dầu thực vật hoặc các phân phân đoạn của chúng |
| 16.01 | Xúc xích và các sản phẩm tương tự làm từ thịt, từ phụ phẩm dạng thịt sau giết mổ hoặc tiết; các chế phẩm thực phẩm từ các sản phẩm đó. |
| 16.02 | Thịt, các phụ phẩm dạng thịt sau giết mổ hoặc tiết, đã chế biến hoặc bảo quản khác |
| 16.03 | Sản phẩm chiết xuất và nước ép từ thịt, cá hoặc từ động vật giáp xác, động vật thân mềm hoặc động vật thủy sinh không xương sống khác |
| II. Hơn | |
| 27.01 | Than đá; than bánh, than quả bàng và nhiên liệu rắn tương tự sản xuất từ than đá |
| 27.02 | Than non, đã hoặc chưa đóng bánh, trừ than huyền |
| 27.03 | Than bùn (kể cả than bùn rác), đã hoặc chưa đóng bánh |
| 27.04 | Than cốc và than nửa cốc luyện từ than đá than non hoặc than bùn, đã hoặc chưa đóng bánh; muội bình chưng than đá |
| III. Giữa | |
| Chương 87 | Mặt hàng ô tô có mã số hàng hóa thuộc Chương 87, trừ:
Xe ô tô chuyên dùng; xe ô tô đầu kéo container; Xe ô tô tạm nhập khẩu của đối tượng được hưởng quyền ưu đãi, miễn trừ; Xe ô tô nhập khẩu thuộc diện quà biếu, quà tặng, tài sản di chuyển; hàng viện trợ của nước ngoài; phục vụ công tác nghiên cứu khoa học; Xe ô tô nhập khẩu theo hình thức tạm nhập tái xuất; chuyển khẩu; gửi kho ngoại quan; quá cảnh; Xe ô tô nhập khẩu phục vụ mục đích an ninh, quốc phòng theo giấy phép hoặc giấy xác nhận của Bộ Quốc phòng, Bộ Công an hoặc đơn vị được Bộ Quốc phòng, Bộ Công an ủy quyền, phân cấp. |
>> Có thể bạn quan tâm: C/O, C/Q là gì? Phân biệt và áp dụng trong chứng nhận hợp chuẩn hợp quy?
2. Thời gian nộp chứng từ chứng nhận xuất xứ hàng hoá
Căn cứ Điều 12 Thông tư 33/2023/TT-BTC, thời điểm nộp C/O được quy định theo từng nhóm hàng hóa như sau:
Nộp C/O ngay khi làm thủ tục hải quan
Áp dụng đối với:
-
Hàng hóa thuộc điểm a, b, c khoản 1 Điều 10 Thông tư 33/2023/TT-BTC
Người khai hải quan phải nộp C/O tại thời điểm làm thủ tục hải quan.
-
Nếu không có C/O (đối với nhóm b, c) → hàng hóa không được thông quan.
Được nộp bổ sung C/O sau khi thông quan
Áp dụng đối với hàng hóa thuộc điểm a khoản 1 Điều 10, cụ thể:
-
Trường hợp chưa có C/O tại thời điểm làm thủ tục hải quan:
-
Hàng hóa vẫn được thông quan nhưng tạm áp dụng thuế suất ưu đãi hoặc thuế suất thông thường
-
Có thể được áp dụng thuế suất ưu đãi đặc biệt nếu có bảo lãnh ngân hàng
-
Thời hạn nộp bổ sung C/O:
-
Trong vòng 01 năm kể từ ngày đăng ký tờ khai hải quan
-
Riêng C/O theo EVFTA và UKVFTA: thời hạn nộp bổ sung tối đa 02 năm
Khi nộp bổ sung C/O đúng hạn:
-
Được áp dụng thuế suất ưu đãi đặc biệt
-
Được xử lý hoàn thuế nếu đã nộp thừa
Thời hạn nộp C/O đối với hàng hóa áp dụng biện pháp quản lý đặc thù
Áp dụng cho hàng hóa thuộc điểm d khoản 1 Điều 10:
-
Nếu chưa có C/O khi làm thủ tục:
-
Hàng hóa được thông quan theo mức thuế do Bộ Công Thương quyết định
-
-
Thời hạn nộp bổ sung C/O: 30 ngày kể từ ngày đăng ký tờ khai hải quan
Hình thức và trách nhiệm lưu giữ
-
C/O được nộp dưới dạng điện tử hoặc bản scan có ký số
-
Người khai hải quan phải lưu giữ bản gốc C/O và xuất trình khi:
-
Kiểm tra sau thông quan
-
Thanh tra, kiểm tra hải quan
-
Có nghi ngờ về tính hợp lệ của C/O
-
>> Xem thêm: Thủ tục chứng nhận hợp quy hàng nhập khẩu
3. Lưu ý về hồ sơ và hỗ trợ tuân thủ quy định xuất xứ hàng hóa
Trên thực tế, việc xác định hàng hóa có thuộc danh mục bắt buộc nộp C/O hay không, cũng như thời điểm nộp, hình thức nộp và xử lý các tình huống thiếu C/O (nộp bổ sung, bảo lãnh thuế, hoàn thuế…) thường gây không ít lúng túng cho doanh nghiệp, đặc biệt với các lô hàng chịu sự điều chỉnh đồng thời của quy định hải quan, thuế quan và các hiệp định thương mại tự do.
Bên cạnh đó, đối với nhiều nhóm hàng hóa nhập khẩu, doanh nghiệp còn phải đồng thời thực hiện các thủ tục đánh giá sự phù hợp, như chứng nhận hợp quy, hợp chuẩn theo quy định của pháp luật Việt Nam, trước khi đưa sản phẩm ra lưu thông hoặc sử dụng.
Việc chuẩn bị hồ sơ xuất xứ hàng hóa và hồ sơ chứng nhận hợp quy cần được thực hiện song song, thống nhất ngay từ đầu, nhằm hạn chế rủi ro bị ách tắc thông quan, truy thu thuế hoặc xử phạt hành chính.
>> Xem thêm: Chứng nhận hợp quy theo quy định hiện hành từ A – Z
4. Tổ chứng chứng nhận và thử nghiệm uy tín – OPACONTROL
Là tổ chức chứng nhận và thử nghiệm được cấp phép, CÔNG TY TNHH CHỨNG NHẬN VÀ THỬ NGHIỆM OPACONTROL hiện đang cung cấp dịch vụ:
- Chứng nhận hợp chuẩn, hợp quy vật liệu xây dựng, hàng hóa nhập khẩu theo quy định pháp luật Việt Nam
- Tư vấn phương thức chứng nhận hợp quy phù hợp
- Hỗ trợ doanh nghiệp rà soát hồ sơ kỹ thuật, tiêu chuẩn áp dụng, giảm thiểu rủi ro trong quá trình kiểm tra, hậu kiểm
Với kinh nghiệm thực tế trong lĩnh vực chứng nhận – thử nghiệm, OPACONTROL giúp doanh nghiệp chủ động tuân thủ quy định, tiết kiệm thời gian và chi phí khi làm việc với cơ quan quản lý nhà nước.
CÔNG TY TNHH CHỨNG NHẬN VÀ THỬ NGHIỆM OPACONTROL
Trang web: https://opacontrol.com.vn/
Email: opa@opacontrol.vn
Facebook: https://www.facebook.com/opacontrol
SĐT: 1800.646438